Domain streamax.de kaufen?
Wir ziehen mit dem Projekt
streamax.de um.
Sind Sie am Kauf der Domain
streamax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain streamax.de kaufen?
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **

Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinclusion in verschiedenen Gesellschaften weltweit?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Überfällen verringert, da keine physischen Geldbeträge mehr transportiert werden müssen. Gleichzeitig kann es jedoch auch zu neuen Sicherheitsrisiken wie Datenmissbrauch und Cyberkriminalität führen. In Bezug auf die Bequemlichkeit ermöglicht das bargeldlose Bezahlen schnellere und einfachere Transaktionen, insbesondere in Ländern mit guter Infrastruktur und Technologie. Allerdings kann es in Gesellschaften mit begrenztem Zugang zu Bankdienstleistungen und Technologie die Finanzinclusion erschweren, da viele Menschen ohne Bankkonto oder Zugang zu digitalen Zahlungsmitteln ausgeschlossen werden. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
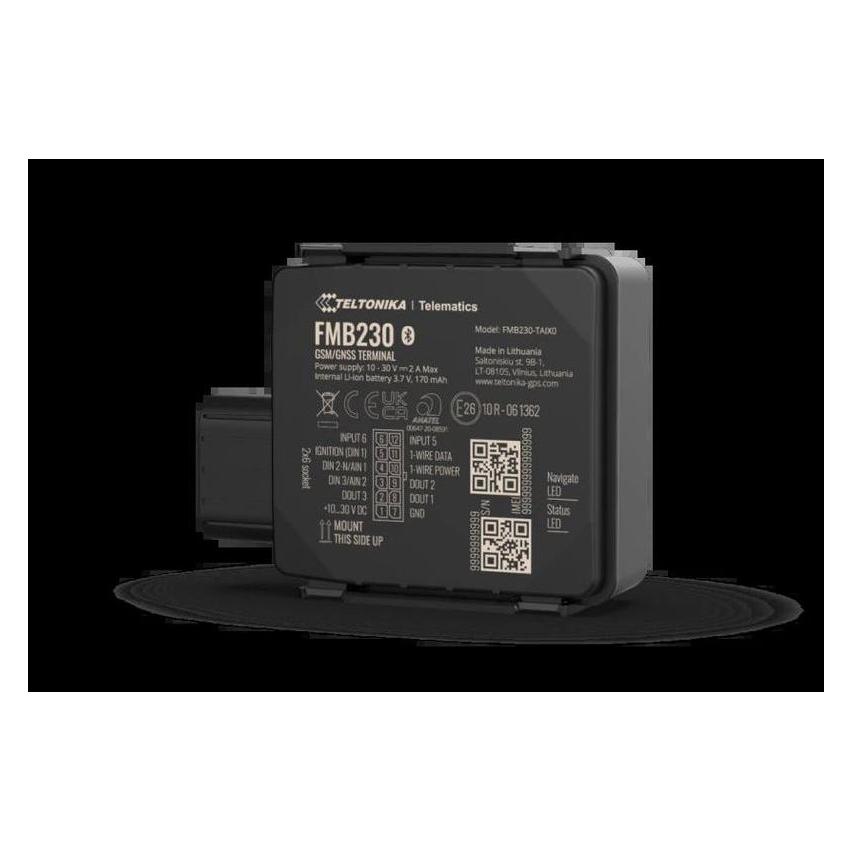
YUKAtrack OBD2 GPS Fahrzeug OrtungssystemYUKAtrack GPS Echzeitortung Komplettset Die kleine YUKAtrack OBD2 Ortungsbox ist das perfekte Produkt für die Echtzeitortung von PKW, Transporter, LKW und Wohnmobilen. Die OBD2 Ortungsbox basiert auf modernster GPS-Technologie und hat bereits eine SIM-Karte inklusiver europaweiter Datenflat fest integriert. Schnell, flexibel und Kostengünstig; ideal für Privatpersonen und Firmen mit kleineren Flotten. 12 Monate Nutzung inklusive, danach auf Wunsch verlängerbar. YUKAtrack Smartphone App – 24/7 Echtzeit Positionsbestimmung Die kostenlose YUKAtrack Smartphone-App (IOS & Android) ist deine mobile Kommandozentrale, über die du ein oder mehrere Fahrzeuge jederzeit orten und in Echtzeit verfolgen kannst. YUKAtrack ist geeignet für PKW, LKW, Lieferwagen, Wohnwagen, Wohnmobile sowie für alle Fahrzeuge, die mit einer OBD2 Schnittstelle ausgestattet sind. 24/7 Live Ortung Virtueller Zaun / Geofence und Echtzeit-Benachrichtigung Entkopplungsalarm Streckenbericht Geschwindigkeitsbericht Integriertes elektronisches Fahrtenbuch Social-Sharing Funktion Technische Daten: Vorkonfigurierter OBD2 GPS Tracker Positionserfassung per GPS & GLONASS Stromversorgung: 10V – 30V Backupbatterie: 3.7V 45mAh Bewegungssensor Lieferumfang: 1 x YUKAtrack OBD2 GPS Tracker inkl. SIM-Karte + Datenflat für 12 Monate in Europa 1 x Quick Start Guide ACHTUNG: In Ländern ohne 2G Versorgung funktioniert das Gerät wahrscheinlich nicht ordnungsgemäß!108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
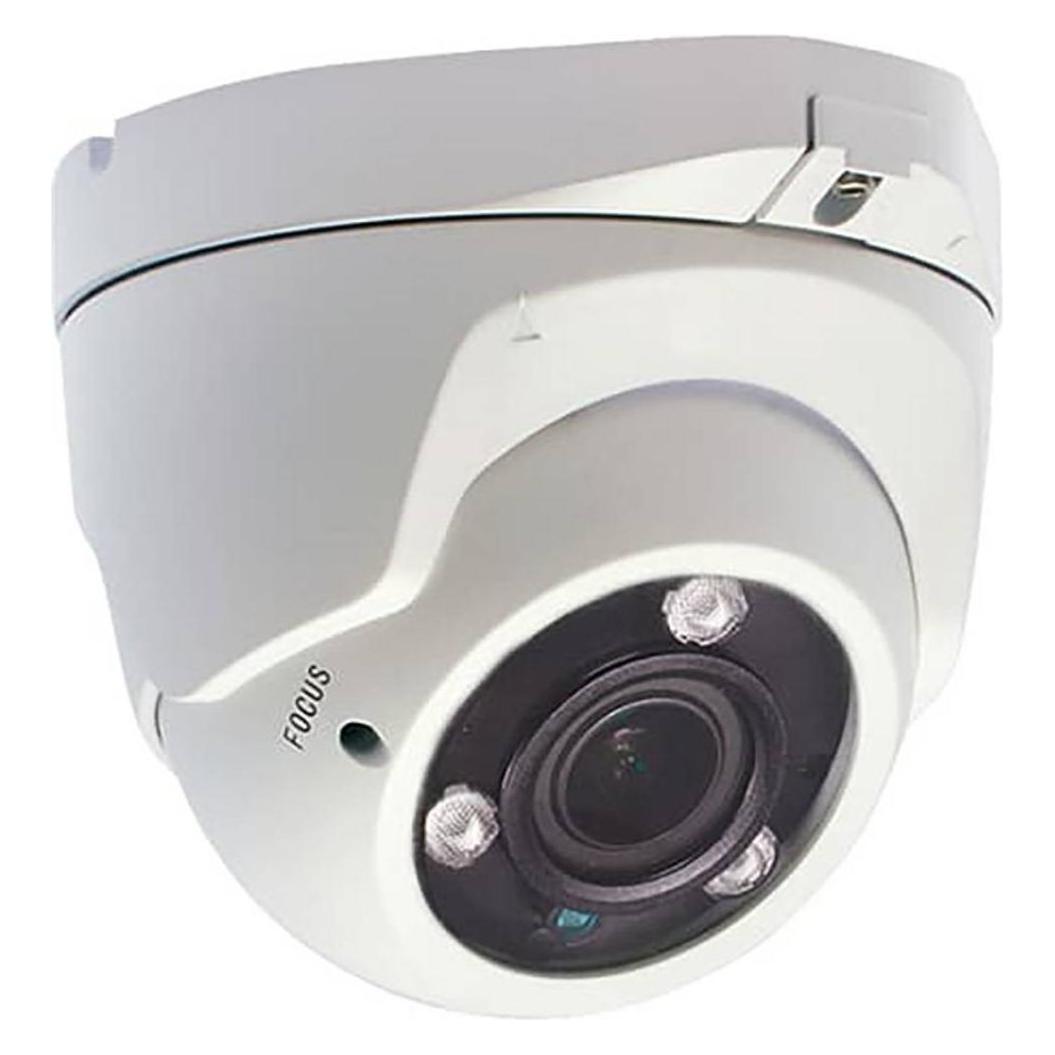
Busch-Jaeger Dome-Kamera, 83550/2 Türkommunikation, Sicherheit, Netzwerkkamera, WeissDie Busch-Jaeger Dome-Kamera 83550/2 ist eine hochwertige Überwachungskamera, die speziell für den Aussenbereich konzipiert wurde. Sie lässt sich nahtlos an das Busch-Welcome Kamera-Interface 83227 anschliessen und bietet eine klare und präzise Bilddarstellung. Ausgestattet mit einem 1/3" 1.3MP SONY Exmor CMOS Bildsensor, liefert die Kamera eine Auflösung von 1305 x 1049 Pixeln und erreicht eine beeindruckende Bildqualität mit 700 TV-Linien. Der manuell einstellbare Erfassungswinkel von 30° bis 90° ermöglicht eine flexible Anpassung an die spezifischen Überwachungsbedürfnisse. Die Kamera ist sowohl für den Tag- als auch für den Nachtbetrieb geeignet, mit einer Mindestbeleuchtung von nur 0,1 Lux bei Tag und 0 Lux bei Nacht. Mit einer IR-Reichweite von bis zu 40 Metern sorgt sie auch in dunklen Umgebungen für eine zuverlässige Überwachung. Die robuste Bauweise und der IP66-Schutzgrad gewährleisten eine hohe Widerstandsfähigkeit gegen Witterungseinflüsse, was sie zur idealen Wahl für den Einsatz im Freien macht. - Manuell einstellbarer Erfassungswinkel von 30° bis 90° - IR-Reichweite von bis zu 40 Metern für Nachtüberwachung - Hohe Bildqualität mit 700 TV-Linien - Robuste Bauweise mit IP66-Schutzgrad - Kompatibel mit Smart Home Systemen wie Apple Home und Amazon Alexa.458,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sjcam SJ4000 Actionsport-Kamera (60p, GPS), Action Cam, SilberDie SJ4000 Actionsport-Kamera von SJCAM ist eine vielseitige und leistungsstarke Kamera, die speziell für Sport- und Outdoor-Aktivitäten entwickelt wurde. Mit einem 12 MP CMOS-Sensor und einer maximalen Videoauflösung von 1920 x 1080 Pixeln bei 60 fps bietet sie beeindruckende Bildqualität und flüssige Aufnahmen. Die Kamera verfügt über ein 170° Weitwinkelobjektiv, das eine breite Perspektive einfängt, ideal für Action-Szenen. Das integrierte LCD-Display ermöglicht eine einfache Bedienung und Vorschau der aufgenommenen Inhalte. Die SJ4000 ist zudem bis zu 30 Meter wasserdicht, was sie zu einem perfekten Begleiter für Wassersportarten macht. Mit einer Akkulaufzeit von bis zu 1,17 Stunden und der Möglichkeit zur Speichererweiterung über microSD-Karten ist sie für längere Abenteuer bestens gerüstet. Diese Kamera ist nicht nur für Sportler geeignet, sondern auch für alle, die ihre Erlebnisse in hoher Qualität festhalten möchten. - Maximale Videoauflösung von 1920 x 1080 Pixeln bei 60 fps - 170° Weitwinkelobjektiv für umfassende Aufnahmen - Wasserdicht bis zu 30 m, ideal für Unterwasseraktivitäten - Integriertes LCD-Display zur einfachen Bedienung - Speichererweiterung über microSD-Karten bis zu 32 GB.78,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinclusion in verschiedenen Gesellschaften weltweit?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Überfällen verringert, da keine physischen Geldbeträge mehr transportiert werden müssen. Gleichzeitig kann es jedoch auch zu neuen Sicherheitsrisiken wie Datenmissbrauch und Cyberkriminalität führen. In Bezug auf die Bequemlichkeit ermöglicht das bargeldlose Bezahlen schnellere und einfachere Transaktionen, insbesondere in Ländern mit guter Infrastruktur und Technologie. Allerdings kann es in Gesellschaften mit begrenztem Zugang zu Bankdienstleistungen und Technologie die Finanzinclusion erschweren, da viele Menschen ohne Bankkonto oder Zugang zu digitalen Zahlungsmitteln ausgeschlossen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.